金融のしくみ

金融は私たちの生活に深く関わっている。

円安是正への「支持表明」は、いつ効果を持つのか

米財務長官が日銀総裁との会談で、円安是正に向けた金融政策方針を「強く支持」したというニュースは、資産運用や外貨預金、輸入関連の仕入れに関わる人にとって、見過ごせない情報となりました。

為替や金利の先行きが変わるかもしれないという期待や不安が湧いてくるのですが、このニュースを読んだ直後に判断を急ぐ前に、まず押さえておくべきことがあります。

それは、要人が「支持する」と発言した時点と、その方針が実際の政策として市場に反映され、定着する時点との間には、時間差があるということ。
円ドル
この時間差を意識しておかなければ判断を誤りやすいですし、この発言が報じられた直後、市場参加者の思惑や期待から為替レートが短期的に動くことがあります。

これはあくまで「今後こうなるかもしれない」という予測に基づいた反応であり、政策そのものが変わったことを意味していませんし、実際に金融政策が変更され、その効果が金利や為替レートに安定的に表れるまでには、会合や実務レベルでの調整、そして市場がその変化を消化する時間が必要です。

つまり、発言直後の値動きと、数週間後・数ヶ月後に見えてくる実質的な変化は、性質の異なるものとして分けて捉える必要があります。

では、何を基準に自分の状況を判断すればよいのか?

重要となるのが、自分が今対応しようとしているのが「短期的な値動きへの対応」なのか、「中長期的な資産や事業計画の見直し」なのかを切り分けることで、数日から数週間のうちに資金を動かす必要がある人であれば、発言直後の市場の反応そのものが判断材料になりえますが、、輸入コストの見通しや資産配分など、数ヶ月単位で考える話であれば、発言段階の思惑報道に一喜一憂するよりも、その後の実際の政策発表や市場の値動きが落ち着いてから判断する方が、無駄な動きを減らすことができます。

具体的な行動としては、次のような順序で状況を確認していくといいでしょう。

まず、今回の発言が「方針への賛意」なのか「具体的な政策変更の発表」なのかを確認するのですが、今回のケースは前者にあたり、まだ実行段階の話ではないことを押さえておく。

次に、自分が短期的な取引・判断を必要としているか、中長期的な計画の話をしているかを確認し、 短期的な判断が必要な場合は、発言後の市場の反応(為替レートや関連する指標の動き)を実際に確認し、一時的な反応か持続的な傾向かを数日単位で見極める。

中長期的な判断であれば、今回の発言はひとまず「方向性の材料」として記録するにとどめ、その後の公式な政策発表や実務的な動きが出てから、具体的な行動(外貨の売買、仕入れ契約の見直しなど)を検討する。

この見極めが難しいと感じるのであれば、実際の金利や為替の指標そのものの推移を見て、発言や報道の論調ではなく、数値として表れる変化を継続的に追うことで、思惑と実態のずれに振り回されにくくなります。

また、自分の資産や事業の規模、リスク許容度によって「動くべきタイミング」は変わってくるため、判断に迷う場合は、金融機関や専門家に、今回のような方針表明が自分の状況にとってどの程度の重みを持つのか、個別に相談することも一つの選択肢になるでしょう。

要人の発言による市場の反応と、政策が実際に定着するまでの過程は別物であるという前提を持っておくだけで、ニュースを読むたびに一喜一憂することは少なくなります。
0.75%→1%へ、日銀「追加利上げ」検討の狙いと生活への影響

日銀が、6月15~16日の金融政策決定会合で政策金利を0.75%から1%へ引き上げる追加利上げを検討していることが分かりました。

背景には、中東情勢を受けた原油高が長引き、物価が想定以上に上がるリスクへの警戒があります。

その一方で、サプライチェーンの混乱などで景気が冷え込み過ぎないかも慎重に見極める方針で、金融緩和寄りと見られてきた高市首相も「具体的な金融政策は日銀に委ねるべき」と発言しており、政府が利上げを容認すれば、家計や企業の金利環境が変わる可能性が高まっています。

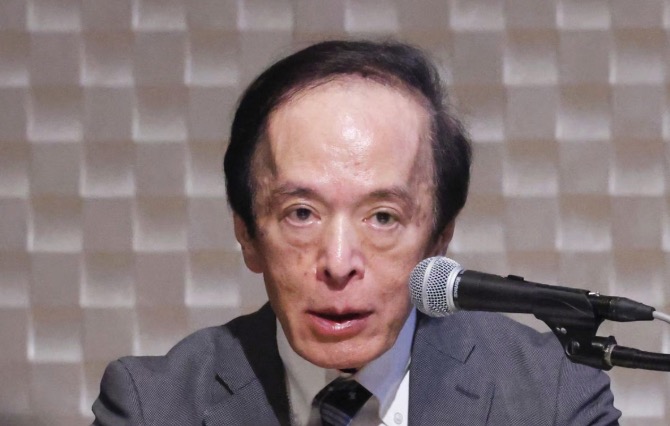
日銀総裁

日銀が検討する「0.75%→1%」追加利上げとは 

日銀は、6月15~16日に開く次回の金融政策決定会合を軸に、政策金利を現在の0.75%から1%へ引き上げる案を検討しています。

実際に決まれば、昨年12月以来、4会合ぶりの利上げとなり、今回のポイントは「利上げを視野に入れた本格議論を行う」と総裁自らが示し、従来より一歩踏み込んだスタンスを打ち出していること。

植田総裁は、これまでの利上げでもなお金融環境は緩和的であり、経済活動を過度に抑え込んではいないとの認識を示していて、そのうえで、必要な対応が遅れれば、後から大幅な利上げを強いられ、景気や金融市場への負担が一気に大きくなる危険性を強調しています。

今回の検討は、「小刻みに先回りして動くことで、将来のショックを避けたい」という日銀の問題意識が表に出た形だと言えます。

原油高・インフレ警戒と景気悪化リスクのせめぎ合い 

利上げ検討の背景には、原油価格の高止まりが続き、物価が想定以上に上振れするリスクがあります。

中東情勢を受け、原油輸送の要衝であるホルムズ海峡は事実上の封鎖が続いていますが、日銀は「航行が完全に正常化しなくても、石油関連製品の供給が途絶える恐れがないのであれば利上げは可能」との見方を示しています。

その一方で、サプライチェーンの寸断や輸送コストの上昇が長引けば、企業収益の悪化や投資抑制を通じて景気を冷やす懸念もあり、植田総裁は、経済の下振れリスクを意識しつつも、物価上昇率が大きく上振れて経済に悪影響を及ぼすシナリオをより警戒する必要があると明言しました。

インフレ抑制と景気維持という二つの課題の間で、どこまでリスクを許容するかが、今回の会合の最大の争点になっています。

首相発言が意味する「日銀への白紙委任」に近い姿勢 

金融政策の行方を考えるうえで、政府との関係も外せません。

政府は、中東情勢への対応を目的とした2026年度補正予算案を国会に提出しており、高市首相は金融緩和志向と見られてきましたが、その首相が、参院本会議で「金融政策の具体的な手法は、補正予算の有無にかかわらず日銀に委ねられるべきだ」と述べ、利上げをけん制する発言は行いませんでした。

これは、政府として日銀の判断を尊重する姿勢を明確にしたもので、利上げは、政府にとっても国債費や経済運営に影響する重い決断ですが、あえて距離を置くことで「物価安定の責任は日銀が主体的に負う」という役割分担を再確認した形です。

結果として、「最終判断は日銀次第」という構図が一段と鮮明になり、今月の会合で政策変更に踏み切る可能性を高める材料となっています。

もし1%に上がったら、家計と企業にどんな影響が出る? 

政策金利が1%に引き上げられれば、まず金融機関の調達コストが上がり、その波及として企業や個人が借りるお金の金利にじわじわ影響していきます。

変動型の住宅ローンや企業の短期借り入れなど、金利情勢に敏感な商品は、今後の金利見通しを織り込みながら条件が見直される可能性があります。

一方で、預金金利や安全資産の利回りにも上昇圧力がかかり、「お金を借りる側」だけでなく「貯める側」にとっても環境の変化を感じやすくなります。

加えて、インフレが進み過ぎる前に金利を引き上げることは、生活必需品のさらなる値上がりを抑える狙いもあり、物価が落ち着く方向に向かえば、家計のやりくり負担が極端に膨らむ事態を避けやすくなります。

今回の利上げ検討は、「当面の金利負担」と「将来の物価・景気リスク」のどちらをより重く見るかという、生活者にとっても悩ましい選択の表れでもあります。

日銀は、原油高とインフレのリスクを重く見て、6月の会合で政策金利を1%へ引き上げるかどうかの最終判断に入ろうとしています。

中東情勢の緊張が続くなかでも「物価が行き過ぎてから慌てて大幅利上げするより、早めに手を打つ」方向へ舵を切りつつあるのが今回の特徴で、政府も日銀の判断を尊重する姿勢を示しており、金利環境が新たな局面に入る可能性は高まっています。

住宅ローンや借入がある人、これから資金需要が見込まれる企業は、「金利」と「物価」の両方を意識しながら、今後の会合の行方を注視する必要があります。

貯金できない人の9割は「順番」が間違っている

貯金ができない理由は、意志の弱さでも収入の低さでもない。

「貯める順番」が逆なのだ。

この構造さえ理解すれば、家計管理が苦手な人でも再現性のある貯蓄習慣を作れる。

お金の計算

「残ったら貯める」が破綻する構造的理由

多くの人が無意識にやっている家計管理の手順は、

収入が入る → 生活費を使う → 欲しいものを買う → 残ったら貯める

結果、残らない。

これは意志の問題ではなく、行動経済学でいう「現在バイアス」の問題で、人間の脳は「今すぐ使える1万円」を「将来の1万円」より大きく評価するよう設計されています。

つまり「残ったら貯める」という設計そのものが、脳の仕組みに負け続ける構造になっているんです。

固定費・変動費・特別費の3層構造を知らないと詰む

支出には3つの層がある。

  • 固定費・・家賃・保険・サブスク毎月自動で出ていく
  • 変動費・・食費・交通費・娯楽意識次第で変わる
  • 特別費・・旅行・冠婚葬祭・家電忘れた頃に来る

貯金できない人の多くは、特別費の存在を月次管理に組み込んでおらず、 年間で考えると「旅行2回・誕生日プレゼント・スマホ買い替え」だけで30〜50万円が消えます。

これを月割りしないまま「今月は余裕がある」と判断するから、気づけば残高がゼロに。

貯まる人が最初にやっていること

貯まる人は「残ったら貯める」ではなく、「最初に貯蓄口座に移してから生活する」という順番にしていて、具体的には、給与振込の翌日に定額を自動振替する設定を一度だけ行う。

金額の目安は手取りの10〜20%で、月収25万円なら2.5〜5万円を初日に移動させ、残りで生活する。

この仕組みの強さは、「使っていいお金」の総量が最初から決まることで、意志力を一切消費しません。

また、予算管理アプリで細かくカテゴリ分けしても続かない人は多く、その理由は「記録する」という行動コストが高いからで、より続けやすい代替案は、口座を機能別に分けることだ。

  • 生活口座:固定費の引き落とし専用
  • 財布口座:変動費用。ここが尽きたら使わない
  • 貯蓄口座:触らない。カードも作らない

財布口座に入っている金額が「今月使っていい総量」になり、これだけで家計管理の認知負荷は劇的に下がります。

今日から変えられる3ステップ

手取り月収を確認(源泉徴収票や給与明細で手取り額を把握)し、その10%を別口座に自動振替設定(ネット銀行なら5分で設定可能)、特別費を年間で洗い出し、月割りして財布口座に上乗せする(年36万円の特別費なら月3万円追加)

この3ステップに必要なのは、一度だけの設定と、30分の計算。

構造を変えれば、意志はいらない

貯金は「我慢」ではなく「設計」の問題で、残ったら貯めるは脳の構造上失敗します。

先取り貯蓄+口座分離で意志力を排除し、特別費を月割りしないと家計は常に赤字感覚になります。

今日、給与振込の翌日に自動振替を設定するだけでいい。

それだけで来月の自分の財布は変わり始めます。